Ormuz: récord de ataques a petroleros, pero el mercado ya no se asusta igual
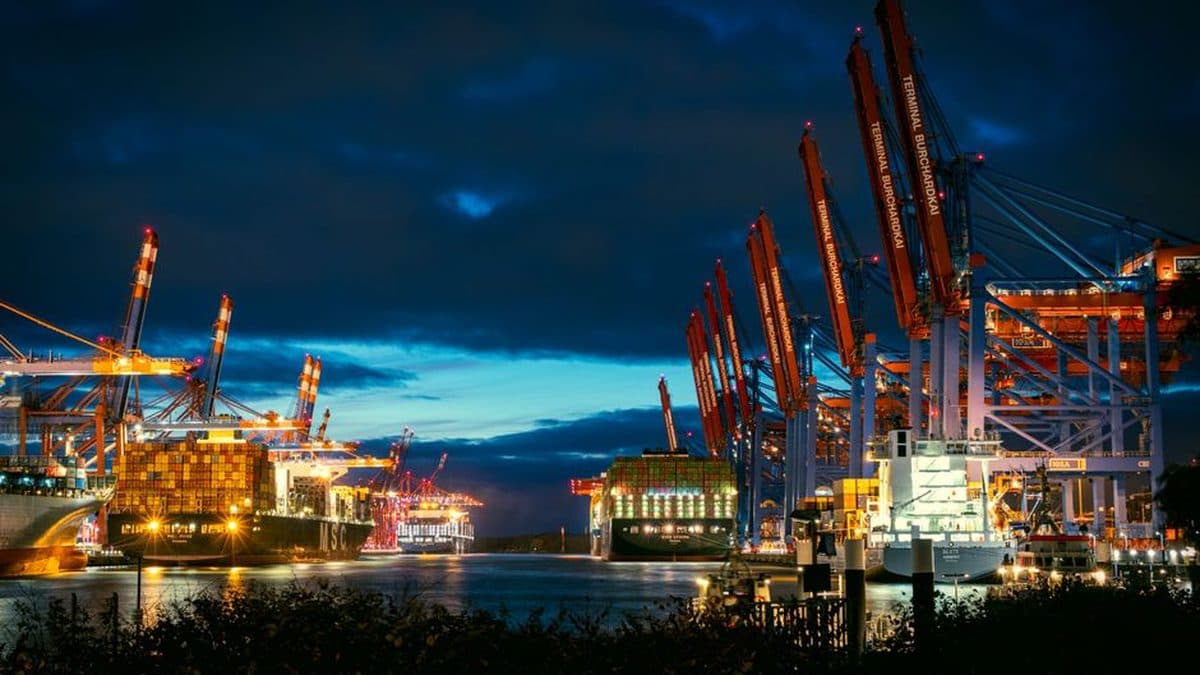
La semana del 28 de septiembre al 5 de octubre de 2026 ha sido, según los conteos de seguridad marítima, la que ha registrado más ataques a petroleros en el Estrecho de Ormuz y aguas adyacentes desde que arrancó la guerra entre Estados Unidos e Irán: al menos 12 incidentes en siete días, según Marine Insight (la organización marítima internacional IMO contabilizó 9 para la misma semana, con metodologías de recuento distintas). Dos nuevos ataques —uno frente a la costa de Catar el 7 de octubre y otro frente a Emiratos Árabes Unidos el 9 de octubre— han ampliado además la geografía del conflicto más allá de la propia bocana del Estrecho. Y sin embargo, a diferencia de episodios anteriores de esta misma escalada (que ya cubrimos en detalle el 28 de septiembre), la bolsa estadounidense ha encajado esta vez el golpe con una resiliencia notable. Esa divergencia —entre un riesgo geopolítico que crece en número de incidentes y un mercado que cada vez reacciona con menos intensidad— es el verdadero dato de esta semana, no solo el recuento de ataques.
Contexto: una guerra de baja intensidad que ya lleva meses de vaivenes
Esto no es un episodio aislado. Desde julio de 2026 el conflicto entre Washington y Teherán por el control efectivo del tránsito naval en el Golfo Pérsico ha ido escalando y desescalando en oleadas sucesivas, con Arabia Saudí y ahora Catar y Emiratos Árabes Unidos como escenarios indirectos:
- Finales de julio de 2026: primeros ataques masivos a petroleros en el Golfo, con el Brent acercándose por primera vez en meses a los 100 dólares.
- 8 y 24 de septiembre de 2026: ataques hutíes contra instalaciones de Saudi Aramco, con el Brent reaccionando con subidas puntuales de hasta el 2.9% en una sola sesión (lo documentamos con cronología completa el 28 de septiembre).
- 26-28 de septiembre de 2026: Trump rechaza la propuesta de Irán de reabrir Ormuz en siete días a cambio de levantar sanciones y el bloqueo naval; el Brent vuelve a subir hasta la zona de 106-107 dólares y el bono del Tesoro a 10 años cierra el lunes 28 en el 5.21%.
- 1 de octubre de 2026: la rentabilidad del bono a 10 años toca un máximo intradía del 5.34%-5.36%, el nivel más alto desde 2002, con el Dow llegando a perder más de 440 puntos en el peor momento de la sesión.
- 6 de octubre de 2026: pese a todo lo anterior, el S&P 500 marca un nuevo récord histórico en 7.818,93 puntos — la bolsa decide, en ese momento, ignorar tanto a los bonos como al riesgo geopolítico (lo analizamos en profundidad el 7 de octubre).
Es sobre ese telón de fondo —una escalada que lleva dos meses sin resolverse y una bolsa que lleva igual de tiempo decidiendo no reaccionar con pánico— donde hay que leer los acontecimientos de esta semana.
El dato concreto, verificado: la semana con más ataques, el tráfico naval más bajo en dos meses
El 7 de octubre de 2026 (miércoles), la agencia marítima británica UKMTO alertó de que un petrolero había sido alcanzado por "múltiples proyectiles" aproximadamente 51 millas náuticas (94 km) al norte de Madinat ash Shamal, en aguas dentro de la zona económica exclusiva de Catar — a unos 1900 UTC, con heridos confirmados aunque sin precisar el número. Lo relevante no es solo el ataque en sí, sino su ubicación: según un analista citado por Ship & Bunker, era la primera vez desde el 9 de septiembre que un buque era alcanzado fuera de la boca del propio Estrecho de Ormuz, en pleno centro del Golfo — una señal de que la zona de riesgo se está ampliando, no conteniendo.
Dos días después, el 9 de octubre, un segundo incidente confirmó esa tendencia: un superpetrolero de bandera panameña, el Gem No.2, fue alcanzado por un proyectil no identificado a 13 millas náuticas al oeste de Al Jazeera, en aguas de Emiratos Árabes Unidos —fuera, de nuevo, del Estrecho propiamente dicho—. El impacto provocó un incendio que la tripulación logró extinguir; no se reportaron víctimas y nadie ha reclamado la responsabilidad del ataque, aunque la Armada del Cuerpo de la Guardia Revolucionaria iraní (IRGC Navy) había advertido pocos días antes que ampliaría su campaña contra buques que transiten Ormuz sin autorización iraní — una amenaza que, de cumplirse de forma sistemática, es precisamente lo que parece estar empezando a ocurrir.
El efecto combinado de estos incidentes sobre el tráfico naval real es la pieza de datos más contundente de la semana. Según datos de la consultora Kpler recogidos por The National, el tránsito diario de petroleros por el Estrecho de Ormuz —que antes de la guerra rondaba una media de 125 buques comerciales al día— se desplomó el martes 6 de octubre a solo 7 petroleros, el nivel más bajo desde el 23 de julio, tras haber superado los 20 buques diarios el fin de semana anterior (4-5 de octubre). El miércoles 7 el número repuntó ligeramente a 10 buques, todavía muy por debajo de la normalidad. Así de abrupta ha sido la caída:
El tráfico de petroleros por el Estrecho de Ormuz se hunde a mínimos de dos meses (buques/día)
Kpler, recogido por The National y agencias — consultado el 8-oct-2026
Kpler añade un matiz importante que conviene no pasar por alto: el flujo de crudo que atraviesa el Estrecho cayó un 27% en una semana respecto al "máximo de guerra" registrado la semana anterior, hasta unos 10,1 millones de barriles diarios — pero buena parte de ese descenso corresponde a transbordos barco a barco en el Golfo de Omán que simplemente se han reducido, mientras las exportaciones desde la costa del Golfo de Omán y el Mar Rojo han subido hasta 6,7 millones de barriles diarios, lo que ha mantenido las exportaciones totales de crudo de Oriente Medio cerca de los niveles previos a la guerra. En otras palabras: el petróleo está encontrando rutas alternativas con más rapidez de la que el recuento de "ataques" por sí solo sugeriría — una pieza de información que ayuda a explicar por qué el mercado no ha reaccionado con el mismo pánico que en episodios anteriores.
El precio del Brent refleja exactamente esa calibración: tras acercarse a los 105 dólares por barril en los días posteriores al ataque de Catar (según Engine), cotizaba el 9 de octubre a 103,97 dólares, un alza del 2.03% en 24 horas (según straits.live) — una subida real, pero sensiblemente por debajo de los 106-108 dólares que llegó a tocar a finales de septiembre. Y la reacción de la bolsa estadounidense ha sido todavía más comedida: el miércoles 7 de octubre, día del ataque frente a Catar, el S&P 500 retrocedió solo un 0.22% hasta 7.801,77 puntos y el Dow Jones un 0.66% hasta 51.179,87 puntos, cediendo parte del récord marcado el martes. El jueves 8 de octubre, con el flujo de titulares sobre nuevos ataques en su punto más intenso, los futuros del Dow llegaron a caer cerca de 500 puntos y los del Nasdaq-100 unos 200 puntos en el peor momento de la sesión (según recogió el analista The Kobeissi Letter), con el petróleo subiendo más de un 5% intradía y la rentabilidad del bono a 10 años tocando nuevos máximos de 24 años. Pero el viernes 9 de octubre —el mismo día del ataque al Gem No.2 frente a Emiratos— el S&P 500 no solo no retrocedió, sino que subió un 0.6% hasta 7.811,54 puntos, con el Dow ganando un 0.8% hasta 51.654,95 y el Nasdaq Composite un 0.6% hasta 27.366,17. Así ha evolucionado el índice en estas tres sesiones clave:
El S&P 500 apenas flaquea pese a los nuevos ataques (cierres diarios)
AP/La Nación, Investrade (cierres de S&P Dow Jones Indices) — consultado el 9-oct-2026
El patrón es claro: cada ataque individual sigue moviendo el precio del petróleo de forma medible, pero cada vez mueve menos a la renta variable estadounidense. El mercado, dos meses después de que empezara esta escalada, parece estar aprendiendo a distinguir entre "riesgo geopolítico que existe" y "riesgo geopolítico que ya está bloqueando físicamente el suministro" — y de momento sigue clasificando lo que está pasando dentro de la primera categoría.
Análisis por sector/activo: quién gana y quién pierde con esta fase de la escalada
Energéticas y refineras (Exxon Mobil, Chevron, Valero, Saudi Aramco): siguen siendo las beneficiarias directas de un Brent que, aunque por debajo de sus picos de septiembre, se mantiene cómodamente por encima de los 100 dólares. El matiz de esta semana es que el beneficio depende de la capacidad logística real de cada compañía para aprovechar las rutas alternativas (Golfo de Omán, Mar Rojo) que están absorbiendo el crudo que ya no transita por el centro del Estrecho — no todas las petroleras tienen la misma flexibilidad de origen y destino.
Transporte marítimo y seguros ("war risk"): es el sector que está absorbiendo el coste más directo e inmediato de esta escalada, y el que peor refleja el titular genérico de "el petróleo sube". Las primas de seguro de riesgo bélico para buques que transitan Ormuz llevan meses encareciéndose, y cada nuevo ataque —especialmente los que, como el de Catar o el de Emiratos, ocurren fuera de la zona que hasta ahora se consideraba de mayor riesgo— obliga a las navieras y aseguradoras a repreciar rutas que antes se daban por relativamente seguras. Este coste se traslada con cierto retraso al precio final de los fletes, y de ahí a los márgenes de cualquier negocio que dependa de importaciones energéticas por esta vía.
Renta fija de larga duración: sigue atrapada en la misma pinza que documentamos a finales de septiembre — un petróleo elevado alimenta la inflación importada justo cuando la rentabilidad del bono a 10 años ya cotiza cerca de máximos de dos décadas (en el entorno del 5.2%-5.3%, según nuestra cobertura del 7 de octubre). La diferencia esta semana es que la propia renta fija también empieza a mostrar algo de fatiga ante los titulares de nuevos ataques: el salto a máximos de 24 años en la sesión del 8 de octubre fue, en términos relativos, un movimiento más llamativo que el de la bolsa.
Grandes tecnológicas y el mercado en general: la resiliencia del S&P 500 esta semana —cerrar prácticamente plano el día del ataque a Catar y subir el día del ataque frente a Emiratos— confirma que el liderazgo tecnológico que sostiene el índice (ver nuestra cobertura del récord del 6 de octubre) sigue teniendo más peso en la narrativa del mercado que el riesgo geopolítico en el Golfo, al menos mientras el suministro físico de crudo no se vea realmente comprometido.
Dólar y oro: en episodios de esta naturaleza, el oro suele actuar de activo refugio incluso cuando el dólar se fortalece en paralelo — ambas fuerzas han estado presentes esta semana, y el resultado neto depende de cuál domine sesión a sesión, algo que conviene seguir de cerca en lugar de asumir una dirección fija.
Paralelismo histórico: la lección de la "Guerra de los Petroleros" de los años 80
Entre 1984 y 1988, en el contexto de la guerra entre Irán e Irak, ambos países lanzaron una campaña sostenida de ataques contra petroleros en el Golfo Pérsico —la llamada "Tanker War"— que acabó golpeando a un total de 451 buques en cuatro años, y que obligó a Estados Unidos a lanzar en 1987 la Operación Ernest Will para reabanderar y escoltar militarmente a los petroleros kuwaitíes. La lección que los historiadores económicos extraen de aquel episodio es contraintuitiva: según estimaciones posteriores, la campaña llegó a interrumpir menos del 2% del tráfico naval total del Golfo en su momento más intenso, y no provocó un cierre efectivo del Estrecho de Ormuz ni una subida sostenida y duradera del precio del petróleo — de hecho, los precios del crudo venían de una tendencia bajista que se prolongó durante buena parte de la década, impulsada por un exceso de oferta de la OPEP que pesó más que el riesgo bélico. El paralelismo con octubre de 2026 es directo: un número de incidentes que suena alarmante en los titulares (12 ataques en una semana, dos de ellos fuera de la zona "habitual" de riesgo) puede convivir con una disrupción física del suministro mucho más limitada de lo que el recuento sugiere —las exportaciones desde el Golfo de Omán y el Mar Rojo compensando buena parte de la caída de tránsito por Ormuz es, en cierto sentido, el equivalente de 2026 a las rutas alternativas que ya se buscaban en los años 80—. La diferencia que sí conviene vigilar es que la "Tanker War" de los 80 tardó años en escalar a un bloqueo real; la actual lleva solo unos meses, y la velocidad de escalada —de ataques en el Estrecho a ataques en pleno centro del Golfo en apenas cuatro semanas— es sensiblemente mayor que la de aquel precedente.
Qué vigilar a partir de ahora
- La amenaza del IRGC Navy de "ampliar" su campaña: es la variable política más importante de las próximas semanas. Si Irán cumple esa amenaza de forma sistemática y no solo con incidentes puntuales, el mercado podría empezar a reclasificar el riesgo de la categoría "disrupción limitada" a la de "bloqueo parcial efectivo" — el punto de inflexión que, según el paralelismo histórico anterior, es lo único que realmente movería el precio del petróleo de forma sostenida.
- El próximo recuento semanal de Kpler y UKMTO: si la cifra de tránsitos diarios no se recupera por encima de los 20-30 buques en las próximas sesiones, la narrativa de "rutas alternativas compensando la caída" empezará a perder fuerza frente a la de una disrupción real y prolongada.
- 13 de octubre de 2026: JPMorgan Chase publica resultados del tercer trimestre, el primer test real de si los costes energéticos y de seguros derivados de esta escalada están empezando a filtrarse a la actividad económica general, más allá del precio puro del petróleo.
- 27-28 de octubre de 2026: reunión del FOMC de la Fed — un Brent que se mantenga por encima de 100 dólares hasta esa fecha sigue siendo un argumento a favor de los miembros más "hawkish" del comité, en un contexto en el que la rentabilidad del bono a 10 años ya cotiza cerca de máximos de dos décadas.
- Resultados de energéticas y navieras del tercer trimestre: serán la primera confirmación con cifras reales (no solo reacción bursátil diaria) de cuánto de esta prima de riesgo se está trasladando ya a los márgenes de ambos sectores.